

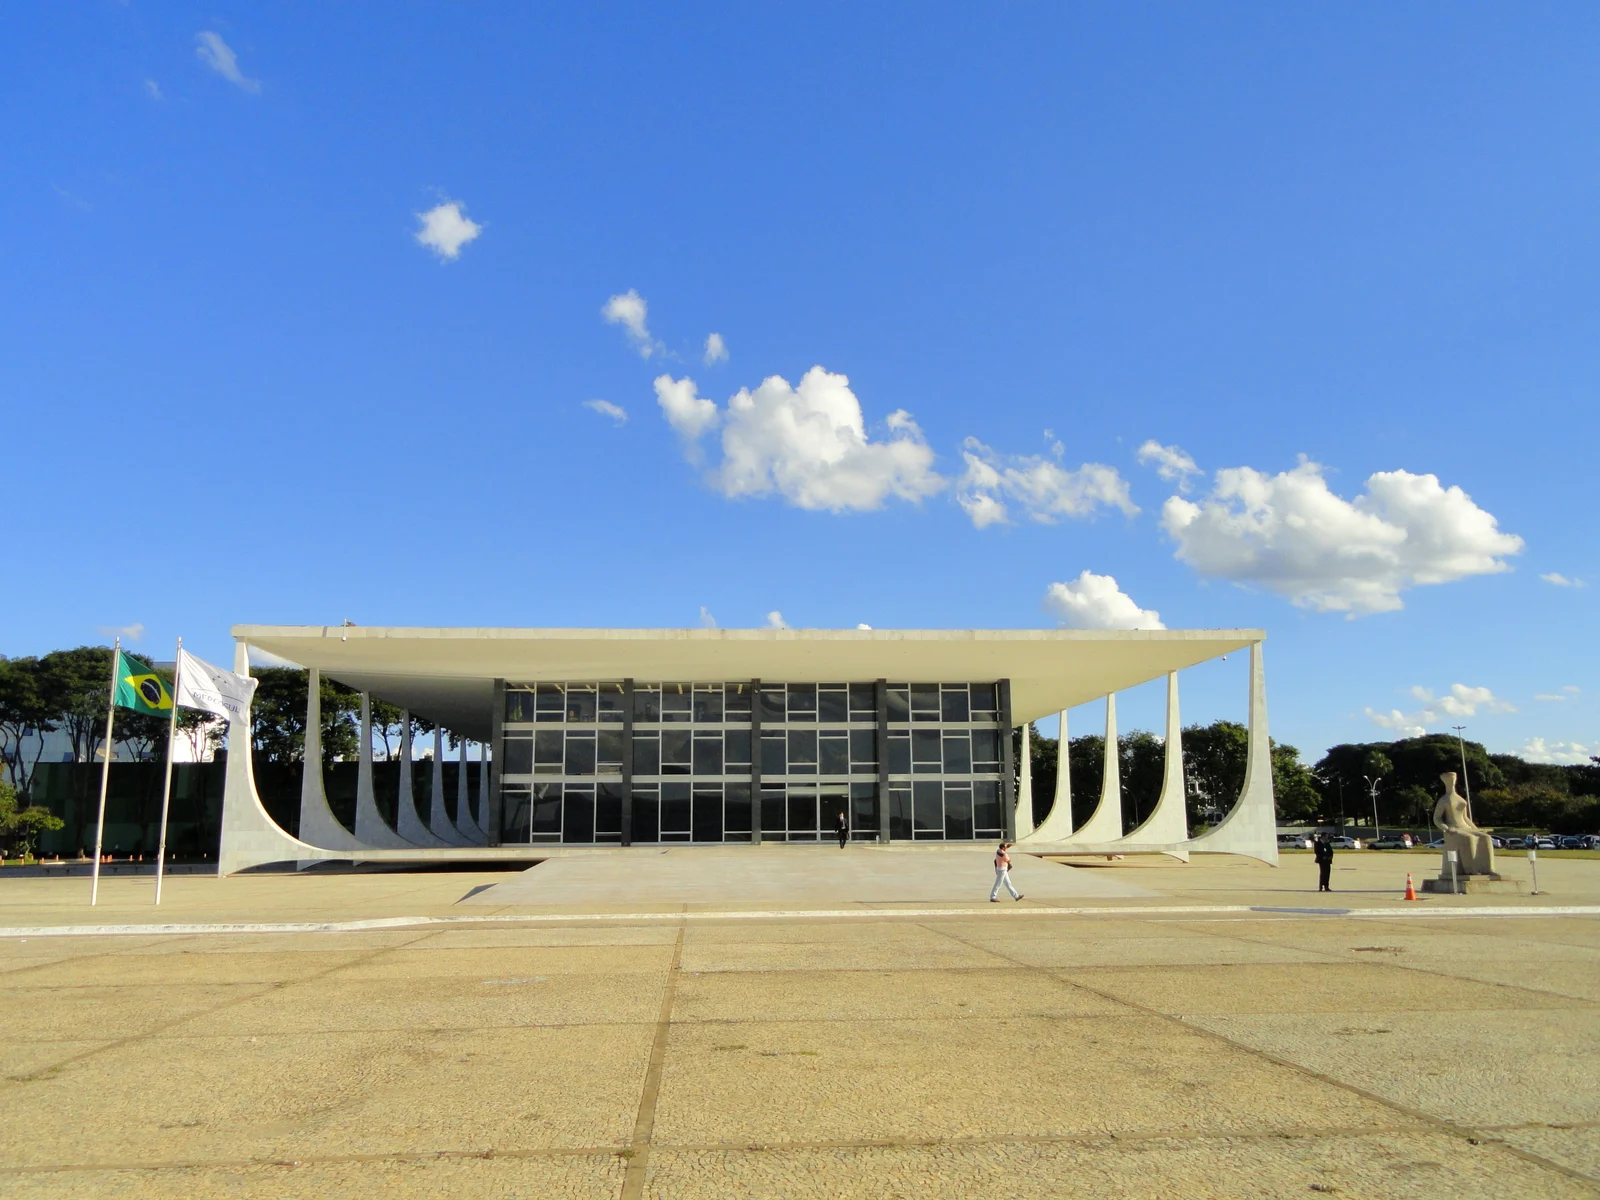
O Supremo Tribunal Federal decidiu, por unanimidade, que é constitucional limitar mensalmente a compensação de créditos tributários federais decorrentes de decisões judiciais e superiores a R$ 10 milhões. A regra permite que o Ministério da Fazenda organize o uso do crédito em parcelas, conforme o valor total, desde que a compensação possa ser concluída em no máximo 60 meses.
O julgamento ocorreu nas Ações Diretas de Inconstitucionalidade 7.587 e 7.609, em sessão virtual encerrada em 14 de setembro. O STF analisou dispositivos preservados pela Lei 14.873/2024, originados na Medida Provisória 1.202/2023. O relator, ministro Cristiano Zanin, entendeu que o modelo regula o momento e a forma de aproveitamento, mas não elimina o crédito reconhecido nem impede sua utilização.
O que a regra permite limitar
A compensação tributária permite usar um crédito contra a União para quitar débitos administrados pela Receita Federal, observados os requisitos legais. Nos créditos judiciais, o contribuinte normalmente precisa de decisão definitiva e de habilitação administrativa antes de transmitir as declarações de compensação. O limite discutido no STF entra depois: ele restringe quanto do crédito elevado pode ser utilizado em cada mês.
A lei alcança créditos de valor total igual ou superior ao patamar definido na regulamentação, que não pode ser menor que R$ 10 milhões. O Ministério da Fazenda pode criar faixas e estabelecer limites mensais proporcionais. Quanto maior o crédito, maior pode ser o período de aproveitamento, sem ultrapassar cinco anos.
Isso significa que a empresa pode continuar titular do valor integral, mas não necessariamente consumi-lo de uma só vez. A decisão tem impacto sobre fluxo de caixa, programação de tributos e demonstrações contábeis. Empresas que contavam com compensação imediata para reduzir desembolsos precisarão conferir a faixa aplicável e recalcular o cronograma.
As ações sustentavam, entre outros pontos, ofensa ao direito de propriedade, à coisa julgada, à segurança jurídica e à separação dos Poderes. O entendimento vencedor foi o de que a decisão judicial que reconhece o crédito não assegura um procedimento imutável de compensação. A legislação tributária pode disciplinar a forma de encontro de contas, desde que preserve a substância do direito.
Para o relator, o escalonamento não cancela nem reduz o crédito. Ele distribui seu uso no tempo e busca dar previsibilidade ao impacto da compensação sobre a arrecadação federal. A garantia de conclusão em até 60 meses foi relevante para afastar a ideia de adiamento indefinido.
A decisão também distingue o reconhecimento judicial do crédito de sua execução administrativa. A coisa julgada protege o que foi decidido sobre a existência e a extensão do direito, mas o procedimento para utilizá-lo segue as regras gerais vigentes. Essa distinção, porém, não dispensa a análise do título judicial e da legislação aplicável a cada caso.
O foco são contribuintes com créditos tributários federais elevados e reconhecidos em juízo. O valor deve ser considerado conforme os critérios da lei e dos atos regulamentares; não basta olhar uma única declaração mensal. Grupos econômicos e empresas com vários processos precisam separar créditos, verificar habilitações e identificar se cada um entra no regime de limitação.
Créditos inferiores ao piso regulamentar não passam automaticamente a sofrer o mesmo escalonamento. Também não se deve confundir essa regra com outros limites de compensação, como restrições por espécie de tributo, períodos de apuração, contribuições previdenciárias ou vedações específicas do Código Tributário e da legislação federal.
Para pequenas empresas e pessoas físicas, a decisão pode ter efeito indireto como precedente sobre o poder do Estado de organizar compensações, mas o julgamento não criou uma limitação geral para qualquer restituição. O recorte financeiro e a origem judicial do crédito são partes centrais da controvérsia julgada.
O crédito não desaparece depois da decisão
A expressão “limite mensal” pode gerar a impressão de perda do saldo que não coube em determinado período. Não é esse o resultado descrito pelo STF. A parcela excedente permanece para uso nos meses seguintes, dentro do cronograma. O contribuinte deve controlar o saldo e evitar transmitir compensação acima do permitido, porque a declaração pode ser não homologada e gerar cobrança, multa e juros.
O prazo de até 60 meses também não é uma autorização para a administração fixar qualquer percentual sem critério. A lei relaciona a limitação ao valor total do crédito e prevê faixas. Atos do Ministério da Fazenda e da Receita devem ser lidos em conjunto com o texto legal e podem ser questionados se ultrapassarem a autorização normativa.
Empresas devem revisar projeções de caixa e documentar a origem de cada crédito. É prudente manter a decisão judicial, a certidão de trânsito em julgado, o pedido e a decisão de habilitação, a memória de cálculo e os recibos de todas as compensações. Esse conjunto permite demonstrar o saldo e responder a uma fiscalização.
Uma compensação que antes poderia concentrar grande valor em poucos meses passa a exigir calendário. O departamento fiscal precisa alinhar a utilização do crédito aos tributos que vencem em cada competência. O jurídico deve acompanhar o processo e eventuais discussões sobre a base de cálculo, enquanto a contabilidade registra a realização do ativo de acordo com a nova expectativa.
O julgamento reduz a chance de afastamento integral da lei por inconstitucionalidade, mas não resolve todas as controvérsias individuais. Podem permanecer questões sobre enquadramento em faixa, cálculo do valor global, atualização, créditos já habilitados, vigência do ato regulamentar e compatibilidade com comandos específicos do título judicial.
Nenhuma empresa deve fragmentar artificialmente pedidos ou transmitir declarações apenas para tentar fugir do limite. Operações sem fundamento econômico e documental aumentam o risco de autuação. A resposta correta depende da natureza do crédito e da norma aplicável, não de uma divisão meramente formal.
O que a decisão não autorizou
O STF não permitiu que a União negue crédito reconhecido definitivamente, nem transformou o prazo de 60 meses em prescrição contra o contribuinte. A decisão validou o escalonamento mensal dentro do modelo legal. Se a administração impedir a utilização integral, exceder o período máximo ou desrespeitar o título, a situação será diferente da constitucionalidade abstrata examinada nas ADIs.
Também não houve decisão sobre cada compensação concreta. A Receita continua podendo verificar certeza, liquidez, habilitação e conformidade das declarações. O contribuinte, por sua vez, mantém meios administrativos e judiciais para contestar uma aplicação que considere indevida.
O efeito imediato do julgamento é dar segurança à existência do limite mensal para créditos judiciais de grande valor. Para as empresas, a providência mais importante é transformar o saldo reconhecido em um plano documentado de aproveitamento, com conferência da faixa vigente e do teto mensal. O crédito permanece; o que muda é a velocidade autorizada para utilizá-lo.
Documentos e fontes consultados
A apuração foi conferida nos documentos e canais abaixo. A data indicada é a data do documento ou da publicação da fonte.
- noticias.stf.jus.brnoticias.stf.jus.br · Fonte primária
Comentários (0)
Participe da conversa.


Seja o primeiro a comentar.