


Quem percebe que fez um Pix em uma possível fraude deve procurar imediatamente o banco pelos canais oficiais e relatar o ocorrido. Guardar provas é importante, mas não deve atrasar essa comunicação: a organização dos documentos pode continuar enquanto a instituição recebe a contestação e avalia as providências cabíveis.
O comprovante identifica uma transferência. Para entender por que ela está sendo contestada, porém, pode ser necessário reconstruir o que veio antes e depois do pagamento. Uma conversa, um anúncio ou a resposta de um atendimento ajudam a contextualizar a operação, sem que qualquer desses registros assegure, isoladamente, a recuperação do dinheiro.
Avise o banco antes de terminar a organização
O Banco Central orienta a vítima a comunicar seu banco e solicitar a devolução dos valores. Em paralelo, recomenda registrar boletim de ocorrência. Nos casos abrangidos pelo Mecanismo Especial de Devolução, o MED, o pedido deve ser apresentado à instituição em até 80 dias da transação. Esse limite não é uma recomendação para esperar.
Explique que se trata de suspeita de fraude, identifique as transferências envolvidas e peça orientação sobre o envio dos registros disponíveis. Se houver mais de uma operação, não presuma que a contestação de uma delas inclui automaticamente as demais. Confira o que ficou registrado no atendimento.
Use o aplicativo que você já utiliza ou um contato obtido diretamente no site oficial da instituição. Não siga um número ou link indicado pelo próprio interlocutor suspeito. Uma conversa que se apresenta como atendimento bancário não se torna autêntica por exibir nome, fotografia ou informações sobre sua conta.
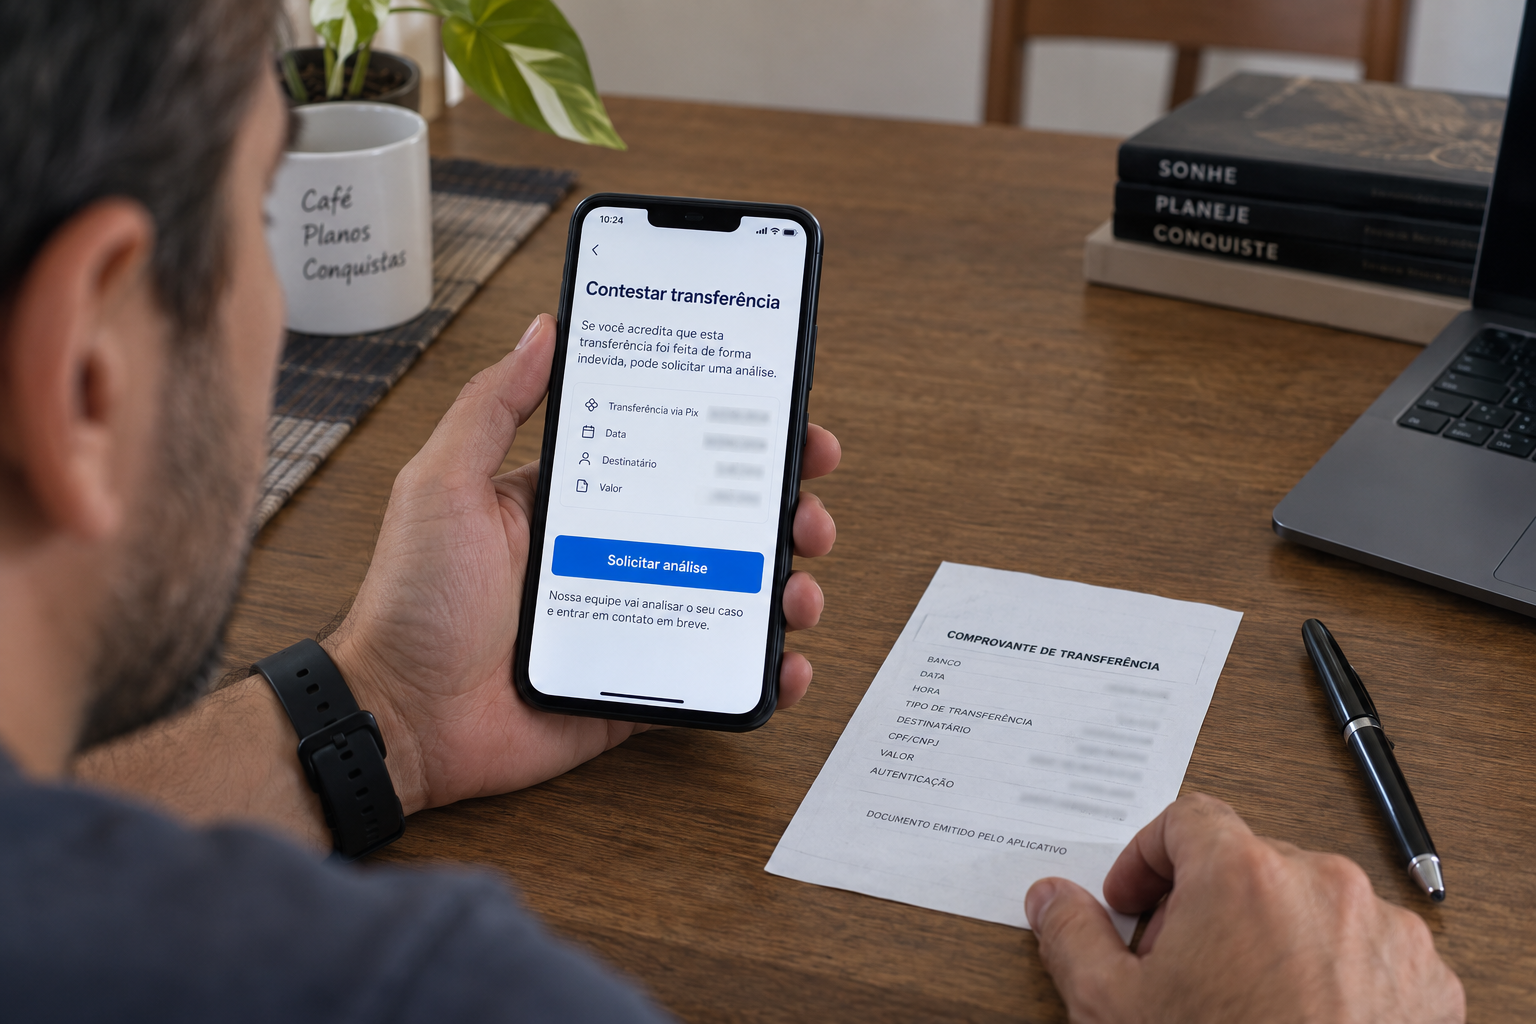
Salve o documento disponibilizado pela sua instituição e o extrato correspondente. Confira data, horário, valor, destinatário, instituição recebedora e identificador da operação, quando apresentados. A cartilha de fraudes bancárias da OAB-MT recomenda preservar comprovantes, extratos, comunicações e protocolos.
Como organização prática, mantenha cada comprovante associado à mensagem ou ao pedido que motivou aquele pagamento. Se houve várias transferências, uma relação simples permite distinguir os valores sem somar duas vezes a mesma operação. Anote separadamente qualquer quantia que já tenha sido devolvida.
Não substitua o documento original por uma imagem com setas, cortes ou comentários. Se quiser destacar um ponto para facilitar a leitura, faça isso em uma cópia e preserve a versão recebida do banco. A marcação serve para explicar o material; não deve apagar informações que possam ser relevantes.
Uma captura com apenas o pedido de dinheiro pode deixar de fora a identidade alegada, a justificativa do pagamento ou a mudança de conta indicada durante a conversa. Preserve, na medida do possível, a sequência pertinente, incluindo datas, horários, número ou perfil utilizado e as mensagens que antecederam a transferência.
Guarde também áudios, e-mails, endereço do anúncio e arquivos já recebidos que tenham relação com o relato. Evite abrir novamente links ou anexos suspeitos apenas para produzir uma captura. A preservação não deve expor o aparelho a um risco adicional; peça orientação técnica se não souber como conservar um arquivo com segurança.
Identifique o que você efetivamente viu e o que apenas supõe. O nome apresentado por um perfil, por exemplo, é a identificação que aquele contato usou, não uma confirmação de quem estava operando a conta. Essa diferença precisa acompanhar tanto o relato ao banco quanto a comunicação à polícia.
Monte uma sequência dos fatos, sem preencher lacunas
Um roteiro útil começa pelo primeiro contato, passa pela solicitação de pagamento e termina no momento em que a suspeita surgiu e foi comunicada. Para cada etapa, anote a data conhecida e indique qual registro a documenta. Se não recordar o horário exato, sinalize a incerteza em vez de estimar como se fosse informação comprovada.
Considere um exemplo hipotético: alguém recebe uma mensagem sobre a liberação de um valor judicial, faz a transferência e depois descobre que o escritório não enviou a cobrança. O comprovante mostra a saída do dinheiro; a mensagem registra a justificativa utilizada; o contato posterior com o escritório ajuda a explicar quando a suspeita foi percebida.
Essa organização não exige uma narrativa longa. É preferível apresentar uma sequência curta, verificável e ligada aos documentos a repetir conclusões como se elas substituíssem os fatos. Informações novas podem ser acrescentadas depois, identificando quando foram obtidas e a qual ocorrência se referem.
Registre protocolo, canal, data e horário dos contatos com o banco. Preserve a confirmação da contestação e as respostas recebidas. Se a instituição solicitar complementação, anote quais documentos foram pedidos e guarde a confirmação de envio, sem confundir o envio com a aceitação do pedido.
Ao retomar o atendimento, use o protocolo anterior para situar o caso e pergunte qual etapa está em análise. Uma solicitação registrada, uma análise em andamento e uma decisão sobre devolução são situações diferentes. O histórico ajuda a compreender o que foi informado e evita depender apenas da lembrança da conversa.
O registro policial formaliza a comunicação do fato, mas não transforma todas as afirmações do relato em fatos já comprovados. Apresente os dados disponíveis e preserve os arquivos que lhes dão suporte. As formas de registro eletrônico e de entrega de documentos devem ser verificadas no canal oficial da polícia do seu estado.
Em eventual processo civil, o Código de Processo Civil admite meios de prova lícitos e disciplina documentos eletrônicos. Também prevê a ata notarial, pela qual o tabelião documenta fatos que constata. Isso não torna uma ata obrigatória em toda contestação de Pix nem garante o resultado de uma ação; sua utilidade depende da situação e merece avaliação jurídica.
Não confunda organização com garantia de reembolso
O MED não é um estorno automático para qualquer insatisfação com uma compra. Suspeita de fraude e desacordo comercial têm tratamentos distintos. A análise considera a ocorrência relatada e as condições do mecanismo, inclusive a disponibilidade de recursos para devolução. Um pedido bem documentado não elimina esses limites.
Por segurança, não envie mais dinheiro a um contato que promete destravar a recuperação mediante transferência para uma conta indicada por mensagem. Verifique qualquer orientação diretamente com a instituição. Também não publique extratos completos, dados de terceiros ou documentos pessoais em comentários abertos.
Se a resposta não esclarecer o problema, reúna a contestação, os protocolos, a decisão recebida e os registros da ocorrência para buscar orientação nos canais de defesa do consumidor ou assistência jurídica. O objetivo dessa organização é permitir uma análise consistente, não produzir uma promessa de indenização ou atribuir culpa antes da apuração.
Documentos e fontes consultados
A apuração foi conferida nos documentos e canais abaixo. A data indicada é a data do documento ou da publicação da fonte.
- Vítima fez um Pix e caiu em um golpeBanco Central · 07 de ago. de 2026 · Fonte primária
- Mecanismo Especial de DevoluçãoBanco Central · Fonte primária
- Cartilha de fraudes bancárias: preservação e comunicação, páginas 47 a 49OAB-MT · Fonte primária
- Código de Processo Civil: provas e documentos eletrônicosPlanalto · Fonte primária
Comentários
Participe da conversa.


Seja o primeiro a comentar.