

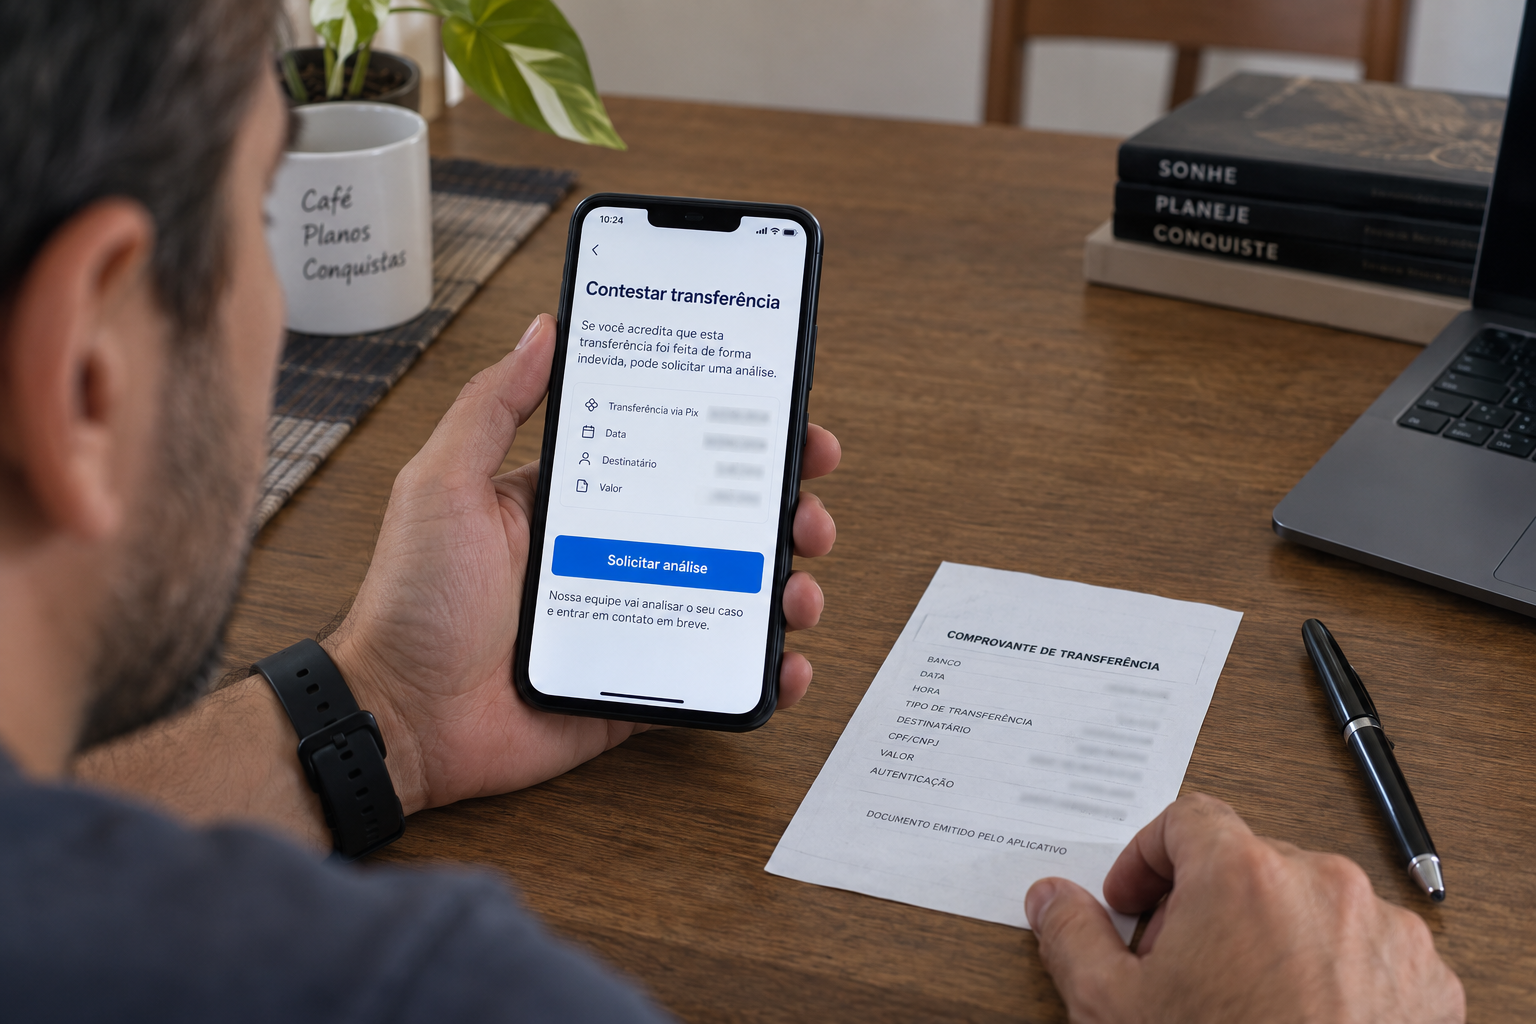
O Mecanismo Especial de Devolução, conhecido como MED, é uma ferramenta do Pix para tratar determinadas situações de fraude e falha operacional. Ele permite que as instituições analisem a ocorrência e adotem procedimentos de bloqueio e devolução. Não é um seguro contra qualquer perda financeira nem um botão que desfaz automaticamente uma transferência concluída.
Para quem contesta um golpe, essa diferença tem consequência prática: comunicar o banco é importante, mas o registro do pedido não equivale à confirmação da fraude ou à garantia de reembolso integral. O resultado depende do enquadramento da situação, da análise e dos recursos que possam ser recuperados conforme as regras do mecanismo.
Quais situações o regulamento abrange
O artigo 41-B do Regulamento do Pix contempla a fundada suspeita de utilização do arranjo para fraude e falhas operacionais nos sistemas das instituições envolvidas. Há também hipóteses específicas relacionadas ao Pix Automático, como uma iniciação sem autorização vigente ou incompatível com os parâmetros autorizados pelo pagador.
Essas situações não devem ser tratadas como uma categoria única. Na fraude, é preciso examinar os indícios do uso indevido do arranjo. Na falha operacional, a discussão envolve o funcionamento dos sistemas. No Pix Automático, importa conferir a autorização e a correspondência entre seus limites e o pagamento iniciado.
O regulamento esclarece que uma transferência corretamente iniciada pelo usuário e creditada no valor indicado não é, por isso, uma falha operacional. Se alguém escolheu uma chave errada, por exemplo, não basta chamar o resultado indesejado de defeito do sistema para enquadrá-lo nessa hipótese.
O MED exclui controvérsias sobre aspectos do negócio que deu origem ao pagamento. Receber um produto diferente do combinado de um vendedor de boa-fé é uma situação distinta de ser induzido a transferir dinheiro em uma operação fraudulenta. A existência de uma compra, por outro lado, não impede que haja fraude.
O ponto é descrever o ocorrido e apresentar os elementos disponíveis, sem presumir que todo atraso representa golpe ou que toda disputa entre comprador e vendedor está fora de análise. Uma reclamação sobre qualidade, uma entrega pendente e uma venda simulada podem exigir avaliações diferentes.
Outra exclusão prevista no regulamento alcança recursos destinados à conta de terceiro de boa-fé. A proteção contra fraude não autoriza considerar automaticamente toda pessoa que recebeu valores como participante do golpe. O caminho do dinheiro e as circunstâncias das transações precisam ser examinados.
Segundo a orientação do Banco Central, a vítima deve registrar o pedido na instituição em até 80 dias da transação. A recomendação é agir assim que identificar a suspeita. O prazo máximo não representa uma espera necessária nem assegura que haverá dinheiro disponível quando o pedido for apresentado.
A instituição recebe o relato e avalia o enquadramento. Nos procedimentos de fraude abrangidos pelo regulamento, há comunicação entre os participantes e análise por meio de notificação de infração. Essa etapa não é uma sentença criminal e não deve ser apresentada como prova definitiva da autoria do golpe.
Para acompanhar o caso, é útil distinguir o protocolo de atendimento da identificação da contestação e do resultado da análise. Registre o que a instituição informou e quais operações foram incluídas. O guia de provas deste jornal trata separadamente da organização de comprovantes, conversas e respostas dos atendimentos.
Bloqueio e devolução são etapas diferentes
O bloqueio impede temporariamente a movimentação dos valores alcançados pelo procedimento. Ele não significa que o dinheiro já voltou ao pagador. A devolução depende das condições previstas para a hipótese analisada e, na suspeita de fraude, da conclusão do procedimento com aceitação pela instituição recebedora.
A redação atual do artigo 41-D determina bloqueio imediato após o recebimento da notificação de infração. Também prevê complementação quando ingressarem recursos na conta, até o limite solicitado ou o encerramento do procedimento de notificação, conforme o que ocorrer primeiro. Os detalhes operacionais são disciplinados pelo Manual Operacional do DICT.
O regulamento prevê ainda recuperação de valores com rastreamento de transações. Por isso, explicar o mecanismo apenas como uma consulta ao saldo da primeira conta recebedora deixa de fora essa possibilidade. O rastreamento, contudo, não cria dinheiro nem assegura que todos os recursos serão encontrados e devolvidos.
Se os recursos recuperáveis forem inferiores ao prejuízo, o retorno pode não cobrir toda a perda. Também pode haver conclusão de que a ocorrência não se enquadra no mecanismo. Essas possibilidades explicam por que o pedido não deve ser confundido com uma obrigação automática de reembolso pelo simples fato de ter sido registrado.
É importante separar a recuperação de recursos pelo MED de uma eventual discussão sobre responsabilidade civil. A falta de devolução integral no mecanismo não resolve, sozinha, toda questão sobre a atuação das instituições. Da mesma forma, uma fraude relatada não permite concluir antecipadamente que qualquer banco deverá indenizar.
Há regras próprias para determinadas falhas no Pix Automático: o artigo 41-A prevê, nas hipóteses específicas indicadas, devolução com recursos da instituição do pagador. Portanto, a limitação decorrente de saldo não deve ser repetida como resposta universal para todos os tipos de ocorrência abrangidos pelo regulamento.
Erro na escolha do destinatário é diferente de fraude. A orientação do Banco Central para quem recebeu um Pix indevido é conferir o extrato e utilizar a funcionalidade de devolução vinculada à operação original. Fazer outra transferência para uma conta indicada por mensagem pode criar um novo risco.
Quem enviou por engano deve procurar sua instituição para orientação, sem apresentar como golpe um fato que sabe ter sido um erro de preenchimento. Isso não significa que o recebedor possa ficar livremente com o dinheiro, mas que o caminho de solução não se confunde automaticamente com o MED.
O que verificar na resposta do banco
Confira quais transações foram examinadas, qual foi a conclusão e se houve devolução total, parcial ou nenhuma devolução. Quando a resposta estiver incompleta, peça esclarecimentos no canal oficial e mantenha o histórico. Evite interpretar uma mensagem de recebimento do pedido como confirmação de crédito futuro.
Para avaliar providências adicionais, leve os registros a um órgão de defesa do consumidor ou a um profissional habilitado, conforme o caso. O MED é um instrumento relevante de resposta à fraude, mas seus limites precisam fazer parte da informação: contestar é iniciar uma análise, não adquirir uma garantia de resultado.
Documentos e fontes consultados
A apuração foi conferida nos documentos e canais abaixo. A data indicada é a data do documento ou da publicação da fonte.
- Regulamento do Pix: Resolução BCB nº 1, texto consolidadoBanco Central · Fonte primária
- Mecanismo Especial de DevoluçãoBanco Central · Fonte primária
- Vítima fez um Pix e caiu em um golpeBanco Central · Fonte primária
Comentários
Participe da conversa.


Seja o primeiro a comentar.