


Um pedido de devolução de Pix pode parecer simples: alguém diz que errou o destinatário e pede o dinheiro de volta. O cuidado decisivo está em verificar o recebimento e o caminho de retorno. O Banco Central orienta que, quando o depósito realmente existir, seja utilizada a funcionalidade de devolução do próprio Pix, que encaminha o valor à mesma conta de origem.
A recomendação inclui não aceitar a indicação de uma conta diferente pelo suposto pagador. Devolver pela operação recebida e iniciar uma nova transferência são movimentos distintos. O segundo cria outro pagamento, para um destinatário escolhido naquele momento, em vez de vincular o retorno ao ingresso original.
O alerta não significa que qualquer contato seja fraudulento nem que um valor recebido indevidamente possa ser gasto. Significa que a correção precisa ser feita com segurança e registro, sem transformar a pressa de outra pessoa em motivo para dispensar a conferência.
O comprovante enviado não substitui o extrato
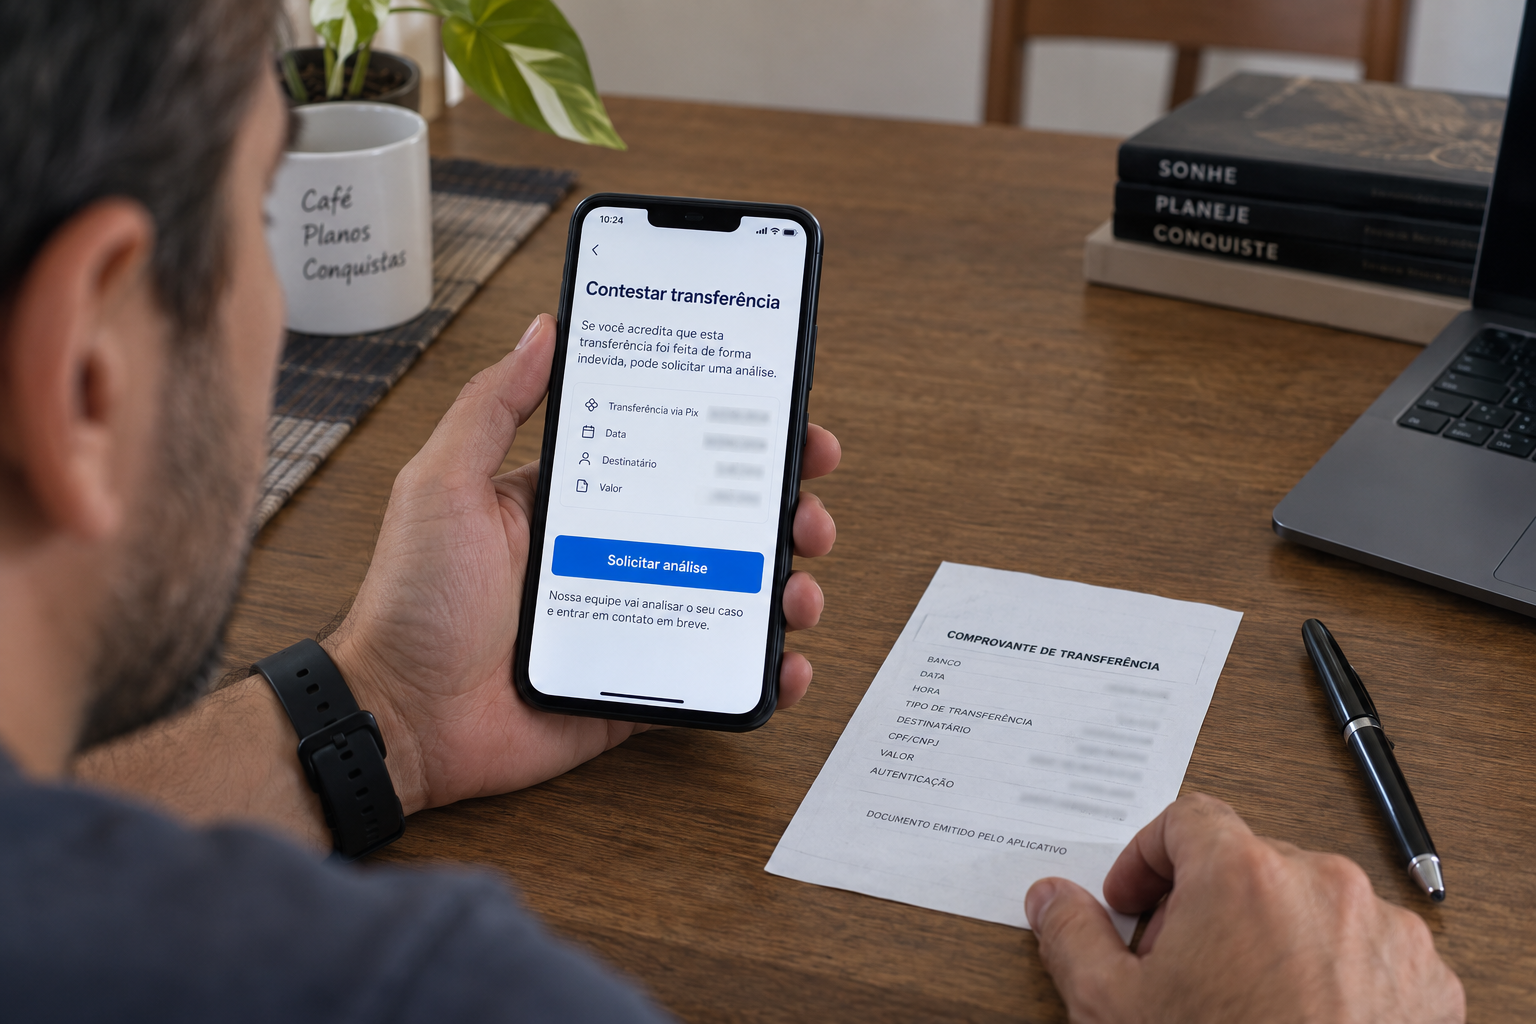
A primeira verificação é feita dentro do aplicativo ou canal oficial da própria instituição, aberto pelo titular. O que importa é identificar o crédito efetivo, e não apenas uma imagem recebida por mensagem. Confira a operação correspondente antes de decidir qualquer movimentação.
Como prática de organização, compare data e valor e preserve os registros do contato. Se não localizar o crédito ou houver informação confusa, procure o atendimento da instituição para esclarecer o lançamento. Não tente resolver a dúvida enviando dinheiro apenas para encerrar a conversa.
Se a pessoa insiste que o retorno deve ser feito para outra chave, a orientação do Banco Central é não seguir essa instrução. O uso da funcionalidade vinculada ao recebimento evita escolher um novo destinatário com base apenas no que foi informado por telefone ou mensagem.
O risco de duplicidade é um dos motivos desse cuidado. Na orientação sobre devolução, o Banco Central alerta para a possibilidade de a pessoa pedir um novo Pix e depois buscar a devolução do ingresso original. A função vinculada à operação recebida mantém identificável o retorno daquele pagamento. Isso não exige que o correntista investigue o interlocutor; exige que não substitua o procedimento seguro por uma transferência sugerida na conversa.
Um exemplo hipotético mostra a diferença documental. Se entram R$ 200 e o titular envia outros R$ 200 para uma chave recebida por mensagem, ficam registradas duas transferências independentes. A igualdade dos valores não demonstra, sozinha, que a segunda corrigiu a primeira. Se houver questionamento posterior, será necessário explicar a relação entre elas. Na devolução vinculada, o registro associa o retorno à transação que lhe deu origem.
Também é importante não confundir uma notificação com o extrato atualizado. A conferência deve acontecer no ambiente da própria instituição, sem abrir o banco por um link enviado pelo interlocutor. Se a tela ou a situação do saldo gerar dúvida, interromper a movimentação e procurar o atendimento é uma cautela. A urgência de quem pede o dinheiro não substitui a confirmação de que ele realmente entrou.
O Código Civil oferece o contexto jurídico: o artigo 876 estabelece a obrigação de restituir o que foi recebido sem ser devido. O artigo 884 também disciplina a restituição quando alguém se enriquece sem justa causa à custa de outra pessoa.
Essas regras ajudam a separar duas condutas que não se confundem. Conferir um ingresso desconhecido com o banco é uma cautela; tratar o dinheiro como renda disponível apenas porque apareceu no saldo é outra situação. Havendo dúvida sobre a origem, a solução deve ser esclarecida, e não presumida.
O artigo 877, por sua vez, trata da prova do erro por quem pagou voluntariamente o indevido. Em uma controvérsia, documentos e circunstâncias precisam ser examinados. A simples alegação de um desconhecido não substitui essa apuração, assim como a cautela contra golpes não elimina eventual dever de restituição.
Devolução comum não é o MED
O Mecanismo Especial de Devolução, ou MED, é uma ferramenta voltada a situações como fraude e golpe. Não é um botão geral de arrependimento, nem o procedimento adequado para todo desacordo comercial ou erro de digitação cometido pelo pagador. O Banco Central distingue essas hipóteses em suas orientações.
Quem recebeu um Pix e vai restituí-lo deve procurar a função relativa àquela operação. Quem transferiu dinheiro por ter sido enganado precisa comunicar rapidamente o caso à própria instituição e solicitar o tratamento apropriado. Os nomes podem parecer semelhantes, mas a posição de cada pessoa e o motivo da devolução são diferentes.
Essa distinção também evita promessas indevidas. Abrir uma contestação não equivale a obter reembolso integral imediato. A análise da ocorrência e as condições de recuperação precisam ser verificadas pela instituição; uma reportagem não pode antecipar o resultado de um caso individual.
Depois de resolver a movimentação pelos canais oficiais, mantenha o comprovante da devolução junto ao lançamento recebido e aos protocolos de atendimento. Essa é uma recomendação prática para conseguir explicar o ocorrido se surgir questionamento posterior.
Para pequenos negócios, o problema pode surgir no atendimento ao cliente. Quem responde mensagens nem sempre é quem confere os recebimentos. Uma rotina interna simples pode separar essas tarefas: primeiro identificar o crédito e a venda correspondente, depois avaliar se há devolução a fazer. Essa sugestão de organização não cria obrigação bancária nova, mas reduz a chance de um pedido convincente ser atendido sem conferência financeira.
Se alguém alegar que a devolução já realizada não chegou, a resposta segura é apresentar o registro ao banco e pedir verificação. Fazer outro pagamento apenas para encerrar a cobrança pode aumentar a divergência. O objetivo é esclarecer a operação efetivamente realizada, preservando os comprovantes e sem divulgar dados de outras transações que apareçam no mesmo extrato.
A cautela vale nos dois sentidos: não se deve acusar publicamente uma pessoa de golpe só porque houve um pedido de devolução, mas também não é necessário aceitar uma conta alternativa para demonstrar boa-fé. Restituir o indevido e proteger o acesso bancário são atitudes compatíveis. A solução deve deixar claro qual valor entrou, qual voltou e por qual canal o esclarecimento foi obtido.
Não publique extratos completos para provar boa-fé e não encaminhe senhas ou códigos de autenticação a quem fez o contato. Se o aplicativo apresentar bloqueio, saldo indisponível ou dificuldade para devolver, peça orientação ao banco antes de tentar compensar o valor em outra transação. A restituição segura começa pela identificação do crédito e termina com um registro claro do que foi feito.
Documentos e fontes consultados
A apuração foi conferida nos documentos e canais abaixo. A data indicada é a data do documento ou da publicação da fonte.
- Orientações sobre golpes e devolução de PixBanco Central · Fonte primária
- Pix: botão de contestação e limites de utilizaçãoBanco Central · Fonte primária
- Código Civil: artigos 876, 877 e 884Presidência da República · Fonte primária
- Devolução de dinheiro com PixBanco Central · Fonte primária
Comentários
Participe da conversa.


Seja o primeiro a comentar.